川口化学工業(4361)は、PER6.2倍と数字だけ見ると割安感のある銘柄です。
ただし、PERが低いからといって、必ずしもお買い得とは限りません。
大切なのは、今後も利益を伸ばせるのか、配当を維持できるのか、そして現在の株価にどれくらいの上昇余地があるのかを見極めることです。
この記事では、川口化学工業の決算内容や業績の推移、株価指標などをチェックしながら、現在の株価が本当に割安なのかを分析します。
\ 株の分析に使っているチャートツールTradingView /
- 初心者でも直感的に使いやすいUI
- 高機能なテクニカル分析ツールが無料で利用可能
- PC・スマホ・タブレットでチャート分析が可能
- ソーシャル機能で他の投資家のアイデアを学べる
川口化学工業の決算内容
2026年11月期第3四半期累計の業績は、前年同期と比較して大幅な増益となりました。
売上高の伸びは5.1%ですが、営業利益は125.2%増と大きく伸びています。
売上高以上に利益が増えていることから、採算性が改善している点は評価できます。
会社側は、国内自動車生産の回復による関連化学品の需要増加、価格改定、販売構成の改善、輸出の拡大、円安などを業績改善の要因として挙げています。
事業別に見ると、どこが強いのか?
| 事業・製品 | 売上高 | 前年同期比 |
|---|---|---|
| ゴム薬品 | 37.86億円 | +5.0% |
| 樹脂薬品 | 6.23億円 | -3.5% |
| 中間体 | 7.48億円 | +30.5% |
| その他 | 14.93億円 | -0.7% |
注目したいのは、中間体の売上が30.5%増加していることです。
会社の説明では、農薬中間体の販売が大きく増加し、界面活性剤中間体の需要も回復しています。一方、医薬中間体では主力製品の販売が減少しています。
また、ゴム薬品は国内自動車関連や海外向けが堅調ですが、タイヤ向け製品などには弱さもあります。樹脂薬品では海外の安価な競合製品との競争が課題です。
つまり、すべての事業が一様に好調というわけではありません。
今後は中間体の成長が続くか、ゴム薬品の利益率が維持できるかを確認したいです。
上方修正の内容はどうか?
今回の上方修正を確認すると、利益面では大幅な引き上げです。
売上高を引き上げずに利益予想を増やしているため、単純な販売数量の増加というよりも、採算改善が効いている点が特徴です。
会社は上方修正の理由として、国内自動車生産の回復、関連薬品の需要、価格改定、販売構成の改善、輸出拡大、円安などを挙げています。
ただし、見逃せない注意点
第3四半期までの営業利益だけで、修正後の通期営業利益予想にほぼ到達しています。
- 3Q累計営業利益:約4.96億円
- 通期営業利益予想:4.95億円
- 3Q累計純利益:約3.47億円
- 通期純利益予想:3.50億円
つまり、会社予想どおりなら、4Qの利益はほぼゼロに近い計算になります。
これは四半期決算短信の累計実績と通期予想を比較した結果です。
これは非常に重要です。
会社は、中東情勢の不透明さから原材料を戦略的に確保している一方、今後は原材料価格上昇の影響拡大を見込むと説明しています。
したがって、会社が4Qの利益を保守的に見積もっている可能性はありますが、再上方修正を当然視するのは危険です。原材料コストが利益を圧迫する可能性も考慮する必要があります。
上値を狙える材料
今後の株価上昇につながる可能性がある材料は、次のとおりです。
業績の改善が続くこと: 自動車関連需要や輸出が堅調に推移し、利益水準を維持できれば評価改善につながる可能性があります。
増配の継続: 年間配当70円が維持され、さらに増配が実施されれば、配当狙いの投資家から注目される可能性があります。
低PER・低PBRの見直し: 利益の持続性が確認されれば、現在の株価指標が見直される余地があります。
TradingViewの分析と目標株価
日足チャート:上昇トレンドが継続
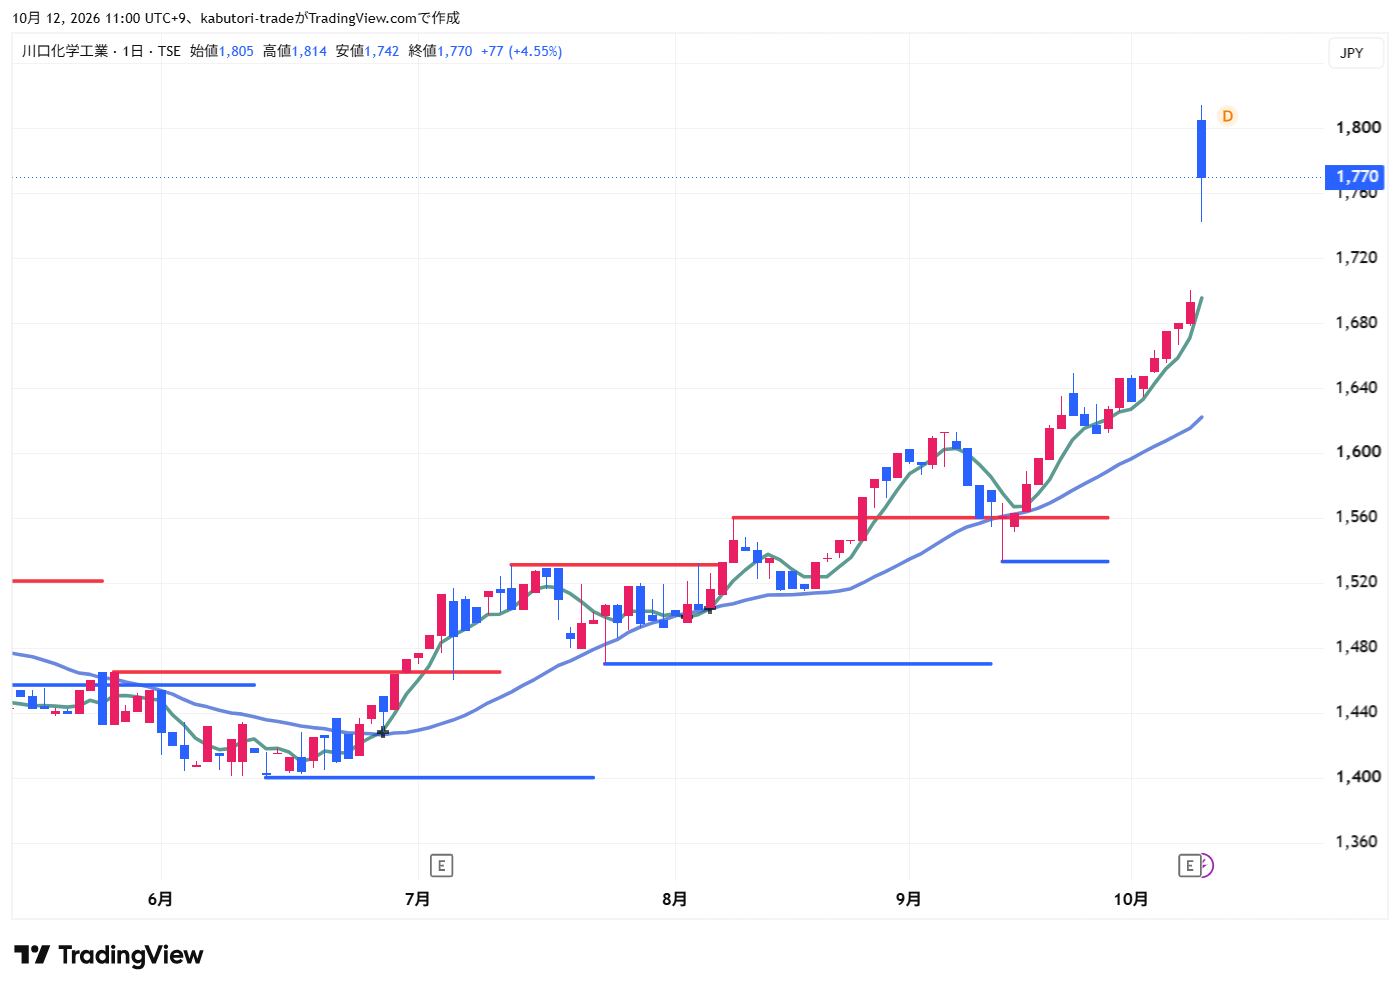
日足チャートを見ると、7月ごろから上昇トレンドが続いており、今回の決算発表を受けて株価は大幅なギャップアップ(窓を開けて上昇)となりました。
決算をきっかけに買いが集まり、株価が一段高となったことが分かります。今後も上昇基調が続くかどうか、株価の推移と出来高に注目したいところです。
月足チャート:過去の最高値が重要なポイント
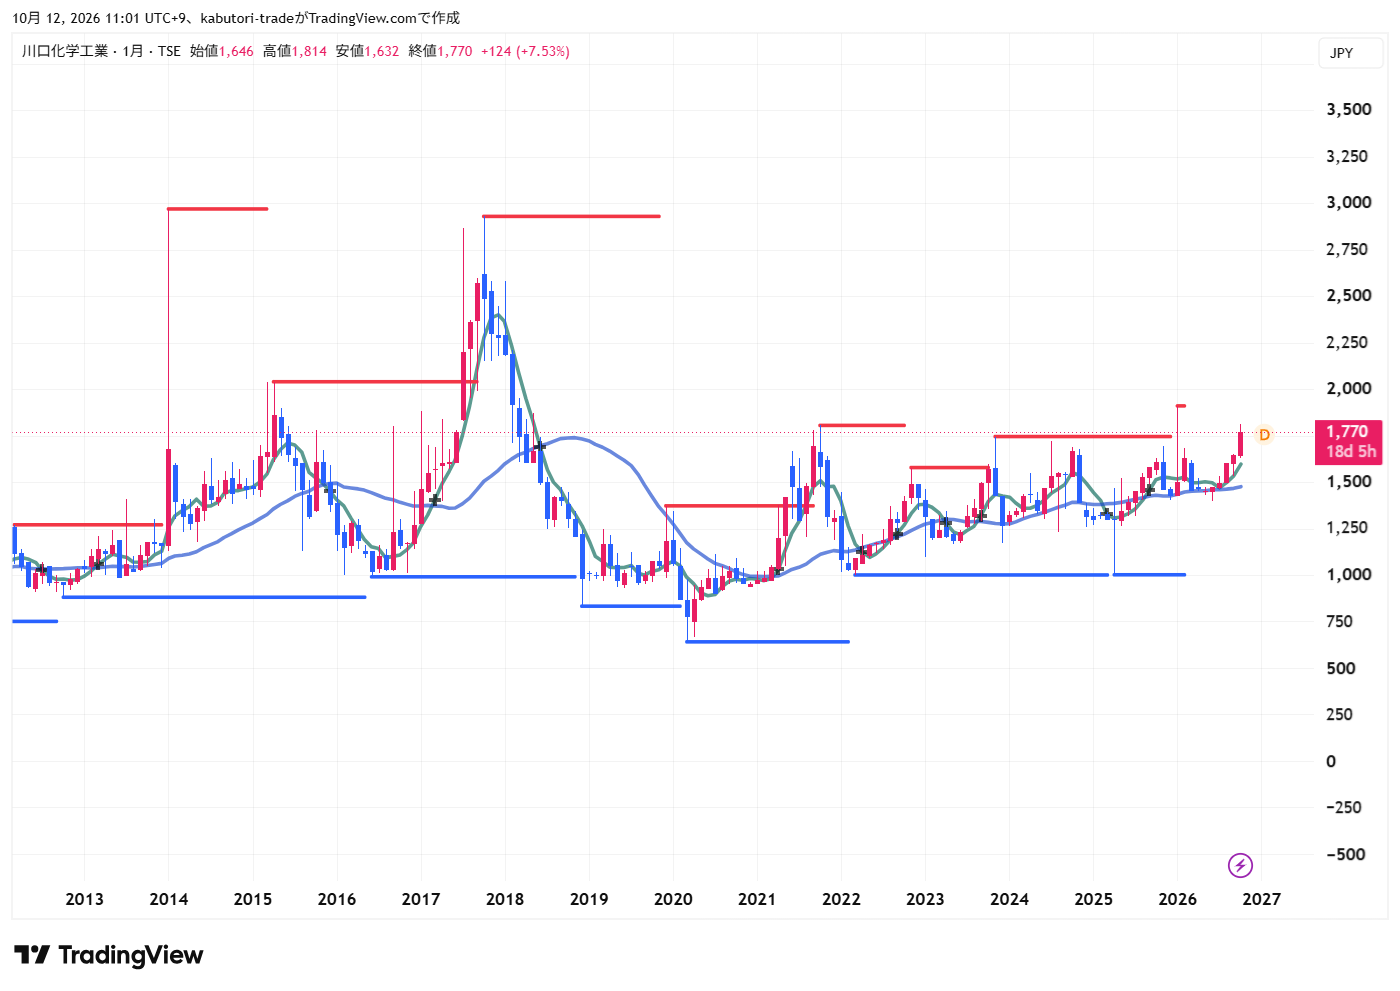
月足チャートでは、株価は2021年につけた最高値付近まで上昇しています。
この水準は、過去に高値をつけた価格帯であるため、利益確定売りが出やすいポイントでもあります。一方、過去の最高値を明確に上抜ければ、上値を抑える要因が少なくなり、さらなる上昇につながる可能性があります。
今後は、最高値を突破できるかどうかに加え、突破後も株価がその水準を維持できるかが重要です。
川口化学工業(4361)の目標株価
現時点での目標株価は、2,115円~2,156円と想定しています。
- 目標期間: 3か月程度(次回決算発表まで)
- 注目ポイント: 過去の最高値の突破、出来高の増加、上昇トレンドの継続
今後、株価が最高値を明確に突破し、出来高を伴って上昇するようであれば、目標株価を上回る展開も考えられます。
投資判断のまとめ
川口化学工業は、業績・PER・配当の3点で注目できる銘柄です。
特に魅力的なのは、予想PER約6.2倍、配当利回り約4%、PBR約0.63倍という組み合わせです。
私の見方は次のとおりです。
- 業績評価:強気
- 割安度:割安感あり
- 配当:魅力的
- 株価上昇余地:あり
- リスク:利益の反動減、原材料価格、低流動性