ハリマ化成グループ(4410)が2027年3月期の第2四半期決算を発表しました。
今回の決算はかなり好調で、営業利益は前年同期比122.3%増と大幅な増益です。さらに、通期業績の上方修正に加えて増配も発表され、今期は8期ぶりの最高益を見込んでいます。
それだけ好材料がそろっているにもかかわらず、株価は業績予想をもとに計算するとPER7倍台。数字だけを見ると、かなり割安に感じますよね。
ただし、株価はすでに急騰しており、今から買っても大丈夫なのかは慎重に判断したいところです。
そこでこの記事では、ハリマ化成グループの決算内容や各事業の成長性、財務状況をチェックしながら、今後の株価の見通しと目標株価を考えていきます。
\ 株の分析に使っているチャートツールTradingView /
- 初心者でも直感的に使いやすいUI
- 高機能なテクニカル分析ツールが無料で利用可能
- PC・スマホ・タブレットでチャート分析が可能
- ソーシャル機能で他の投資家のアイデアを学べる
ハリマ化成グループの決算内容
2027年3月期中間期は、営業利益が前年同期比122.3%増、純利益が225.4%増。さらに通期業績予想を上方修正し、年間配当も42円から50円へ増配しました。
売上高の増加だけでなく、収益性も大きく改善している点が重要です。また、過去5年間の中間期業績を見ても、今回の売上高・営業利益は高い水準です。
どの事業が伸びているのか?
| 事業 | 売上高 | 営業利益 |
|---|---|---|
| 樹脂・化成品 | +14.8% | +164.5% |
| 製紙用薬品 | +10.5% | +52.0% |
| 電子材料 | +46.9% | +105.5% |
| ローター | +18.9% | +172.3% |
特に注目したいのは樹脂・化成品
営業利益は5.31億円から14.06億円へ大幅に増加しています。
注目材料は、半導体レジスト用樹脂です。
会社の説明によると、AI関連需要の拡大を背景に半導体パッケージ関連市場が堅調で、同社製品の販売も好調でした。
AI・半導体関連という成長テーマに関係する事業を持っている点は魅力です。
電子材料も高成長
売上高は46.9%増、営業利益は105.5%増です。
はんだ付け材料の海外受注増加や、原材料価格上昇分の価格転嫁が増収につながりました。
熱交換器用ろう付け材料も、海外の自動車用熱交換器需要が増加しています。
ただし、営業利益は3.15億円で、営業利益率は約4.0%です。売上高の成長率は高いものの、利益率にはまだ改善余地があります。
ローター事業も好調
売上高は18.9%増、営業利益は172.3%増です。
欧州・アジア・南米で粘着付与剤が増加し、北米では路面標示塗料用樹脂、南米ではガムロジンやテレピン油が好調でした。
海外市場で販売が伸びている点は評価できます。
私が特に評価するのは、樹脂・化成品とローターの利益成長です。 この2事業だけでなく製紙用薬品も増益となっており、業績改善に広がりがあります。
TradingViewの分析と目標株価
日足チャート:高値をブレイクし、上昇トレンドが継続
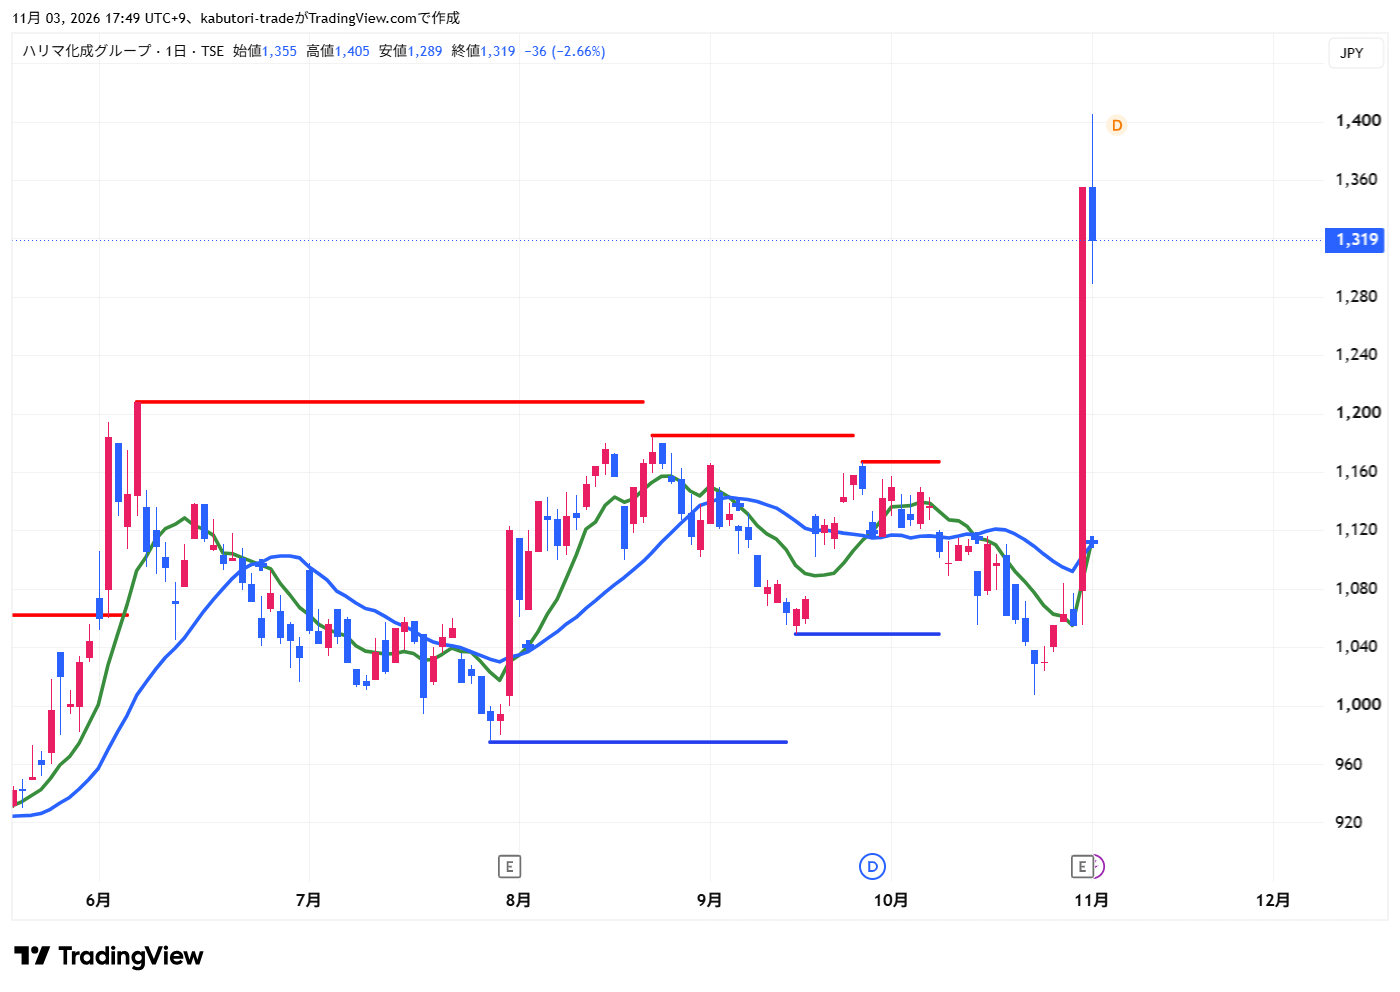
日足チャートを見ると、株価は一気に直近の高値をブレイクし、上昇の勢いが強まっています。
発表後に大きく買われており、好決算や業績上方修正を市場が好感したことがうかがえます。
今後も上昇トレンドが継続するかどうかは、ブレイクした高値付近を維持できるかがポイントになりそうです。いったん調整した場合でも、この水準が下値支持線として機能するか注目したいところです。
月足チャート:2019年の最高値を突破
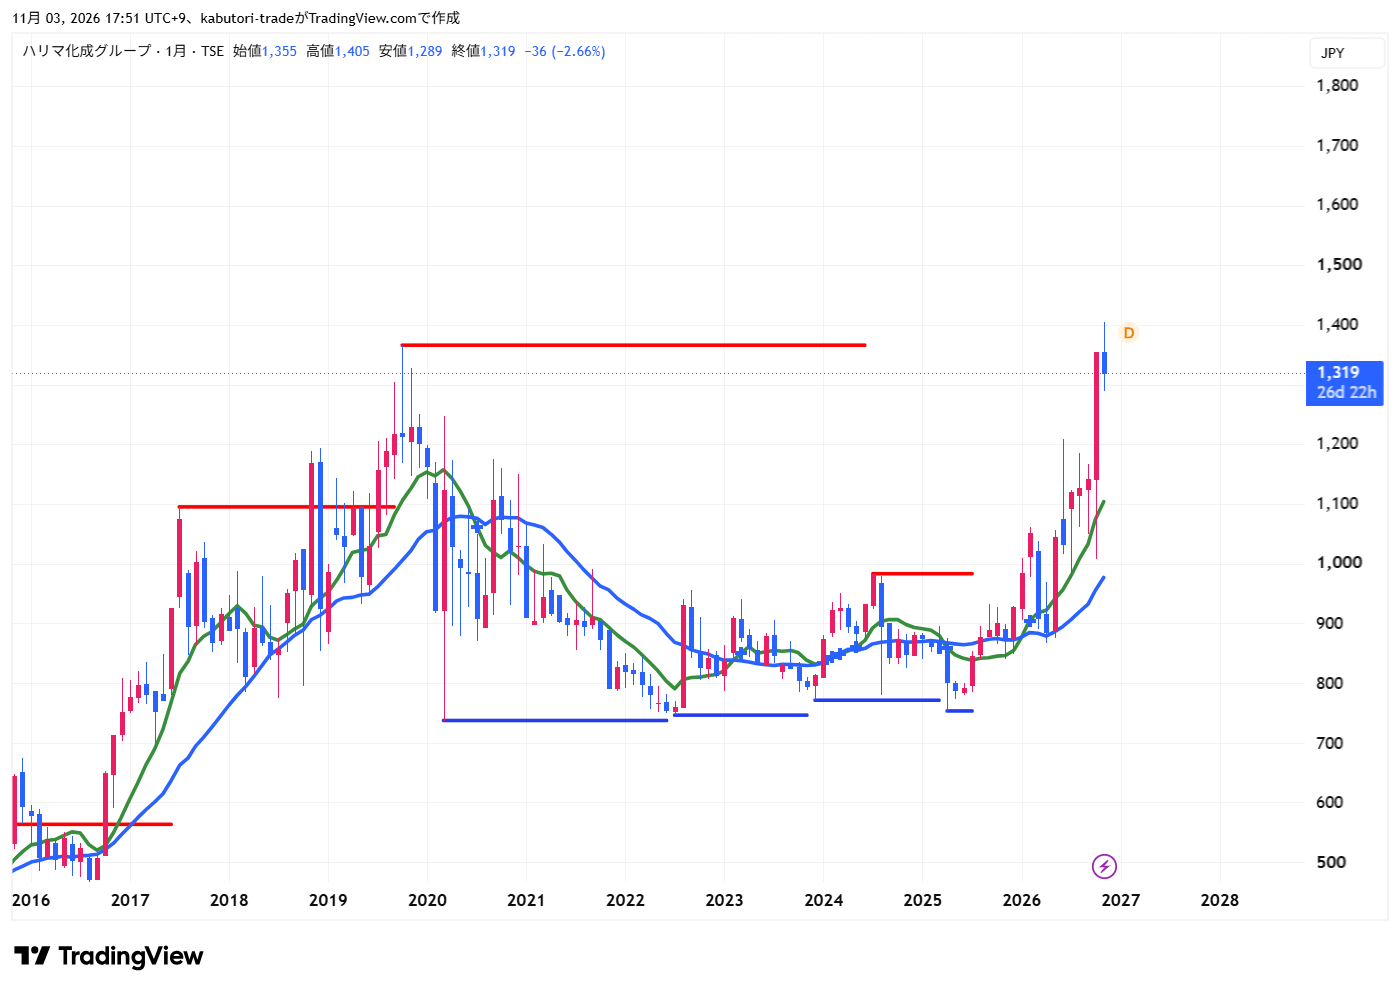
月足チャートでは、株価が2019年につけた過去の最高値をブレイクしています。
長期間にわたって意識されてきた価格帯を突破したことは、チャート上で大きな意味があります。
これまでの上値抵抗がなくなることで、さらに上値を目指す展開も期待できます。
ただし、過去の高値を突破したからといって、必ず上昇が続くわけではありません。今後はブレイクした水準を維持できるか、出来高を伴った上昇が続くかを確認したいところです。
ハリマ化成グループ(4410)の目標株価
現時点での目標株価は、1,625円~2,157円と想定しています。
- 目標期間: 3か月程度(次回決算発表まで)
- 注目ポイント: 2019年の過去最高値を突破した後の上昇余地
今回の決算では大幅な増益と通期業績の上方修正が発表されており、ファンダメンタルズ面でも株価を支える材料があります。
月足でも過去の最高値を突破しているため、今後さらに上値を伸ばす展開に期待しています。
投資判断のまとめ
ハリマ化成グループの2027年3月期第2四半期決算は、営業利益が前年同期比122.3%増と大幅な増益になり、通期業績も上方修正されました。
樹脂化成品や製紙用薬品、電子材料、ローター事業など、幅広い事業で利益が伸びている点は好印象です。さらに、8期ぶりの最高益を見込んでいることや、年間配当の増額も株主にとってはうれしい材料ですね。
個人的には、業績の成長性と割安なPERは魅力的だと感じます。
今後も業績予想を達成できるか、そして株価が上昇後の水準を維持できるかに注目しています。