2027年3月期第2四半期決算では、売上高が前年同期比19.9%増、営業利益は170.4%増と大幅な増収増益を達成しました。特に海外事業が好調で、包装フィルムや包装機械の販売が伸びています。
ただ、今回の好業績は一時的な要因によるものなのか、今後も成長が続くのか気になるところ。
この記事では、米国関税の還付による影響や本業の収益力、財務状況なども確認しながら、今後の成長性と目標株価を詳しく分析していきます。
\ 株の分析に使っているチャートツールTradingView /
- 初心者でも直感的に使いやすいUI
- 高機能なテクニカル分析ツールが無料で利用可能
- PC・スマホ・タブレットでチャート分析が可能
- ソーシャル機能で他の投資家のアイデアを学べる
大成ラミックグループの決算内容
売上高が19.9%増加しているのに対して、営業利益が170.4%増加していることです。
単なる増収ではなく、利益率が大幅に改善しています。
特に注目したいのが営業利益率です。営業利益率は約6.8%から約15.3%まで上昇しています。
売上高が増えただけでなく、原価率の改善やコスト削減で、利益を稼ぐ力が強くなっています。
なぜここまで利益が伸びたのか?
今回の好決算には、主に4つの要因があります。
① 包装フィルムの価格改定
大成ラミックグループの主力は、食品などの包装に使用される軟包装資材です。
国内外で価格改定が進み、販売数量も増加しました。
価格改定によって売上高だけでなく、利益率の改善にもつながっています。
② 海外市場が好調
米州・東アジア・欧州で堅調に推移しています。
さらに円安による為替効果も加わり、海外売上高が伸びました。
③ 生産性向上とコスト削減
継続的に取り組んできた生産性向上が利益を押し上げています。
売上高の増加に対して販管費の増加が抑えられている点も評価できます。
④ 米国関税に関するプラス効果
会社の説明には「米国関税の戻り」という利益押し上げ要因が記載されています。
ここは注意したいところです。
この効果が継続するとは限らないため、今回の営業利益率15.3%をそのまま将来の利益水準として考えるのは危険です。
上期の進捗率
かなり良い進捗です。
特に営業利益は62.1%まで到達しています。
単純に考えると、下期の営業利益は17.8億円で通期予想を達成できます。
上期の営業利益29.2億円に対して、下期は17.8億円でよい計算です。つまり、会社側は下期の利益を上期より大幅に低く見積もっています。
これは保守的な予想である可能性もありますが、上期に一時的な利益押し上げ要因があったことも考慮する必要があります。
今後の成長性とリスク
私が今後注目したいのは以下の3点です。
① 食品包装需要の安定性
食品包装は日常的に必要になるため、景気敏感な設備投資関連などと比較すると、需要が比較的安定しています。
食品メーカーとの取引が継続すれば、フィルムのリピート需要も期待できます。
② 海外市場の拡大
米州・東アジア・欧州で売上が伸びています。
海外売上の拡大は今後の成長材料です。ただし、円安効果と実際の販売数量増加は分けて考える必要があります。
③ 原材料価格の上昇
今回の決算では、中東情勢に起因する一時的な需給逼迫によって原材料価格が急騰したと説明されています。
今後、原材料価格が高止まりした場合、価格転嫁が追いつかなければ利益率が悪化する可能性があります。
ここは特に注意したいです。
TradingViewの分析と目標株価
日足チャート:高値をブレイクし、上昇トレンドが継続
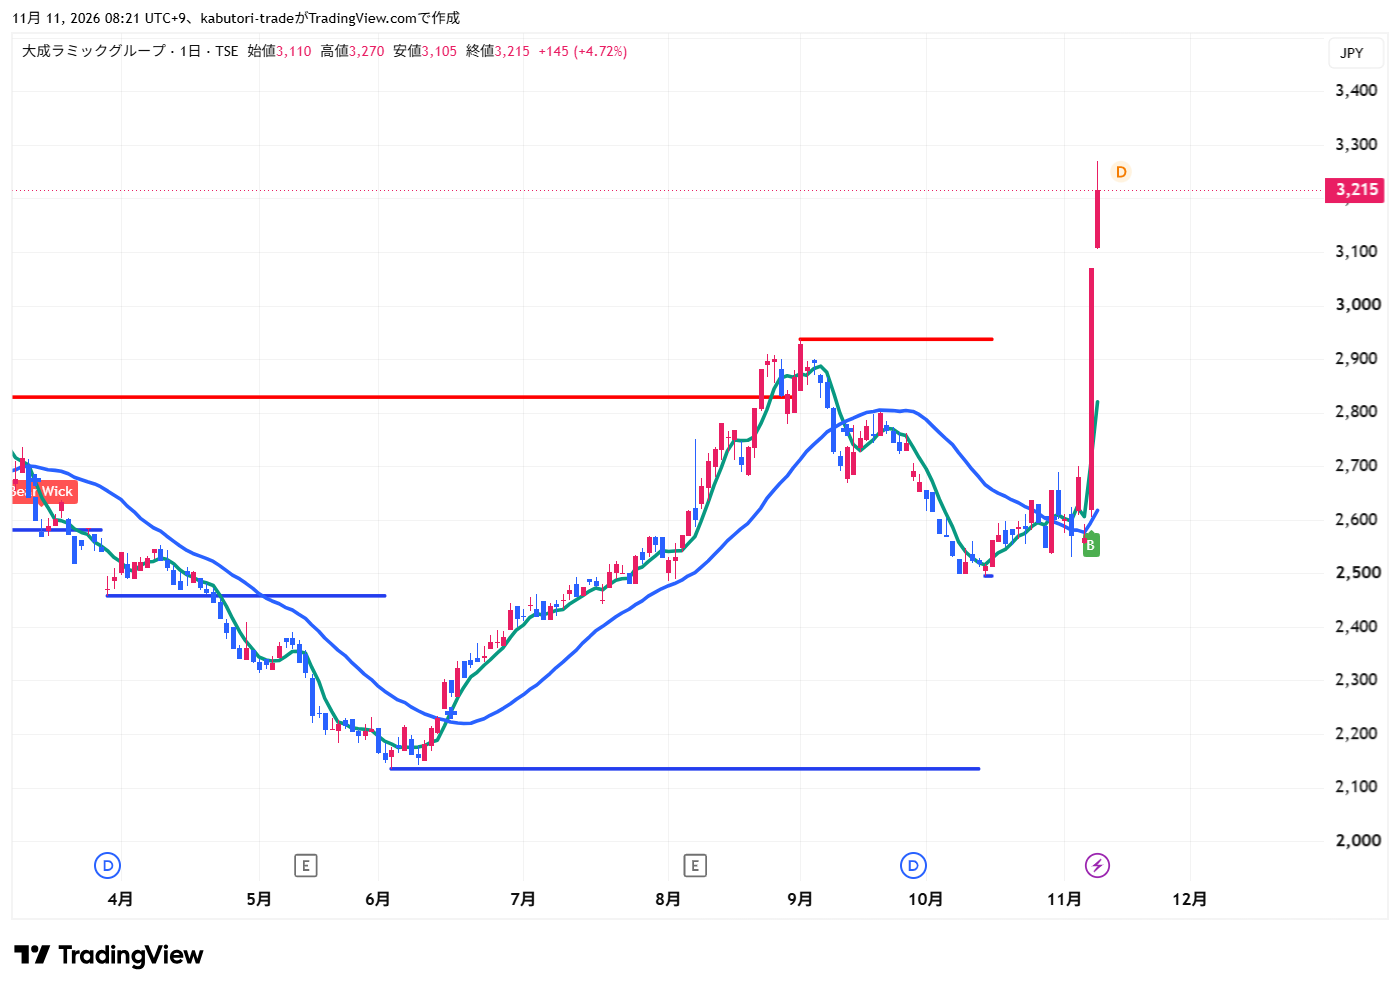
日足チャートを見ると、株価は直近の高値を一気にブレイクし、上昇の勢いが強まっています。
これまで上値を抑えられていた価格帯を突破したことで、チャートの形はさらに良くなってきました。高値を更新していく展開になれば、上昇トレンドが継続する可能性があります。
月足チャート:2018年からの最高値付近
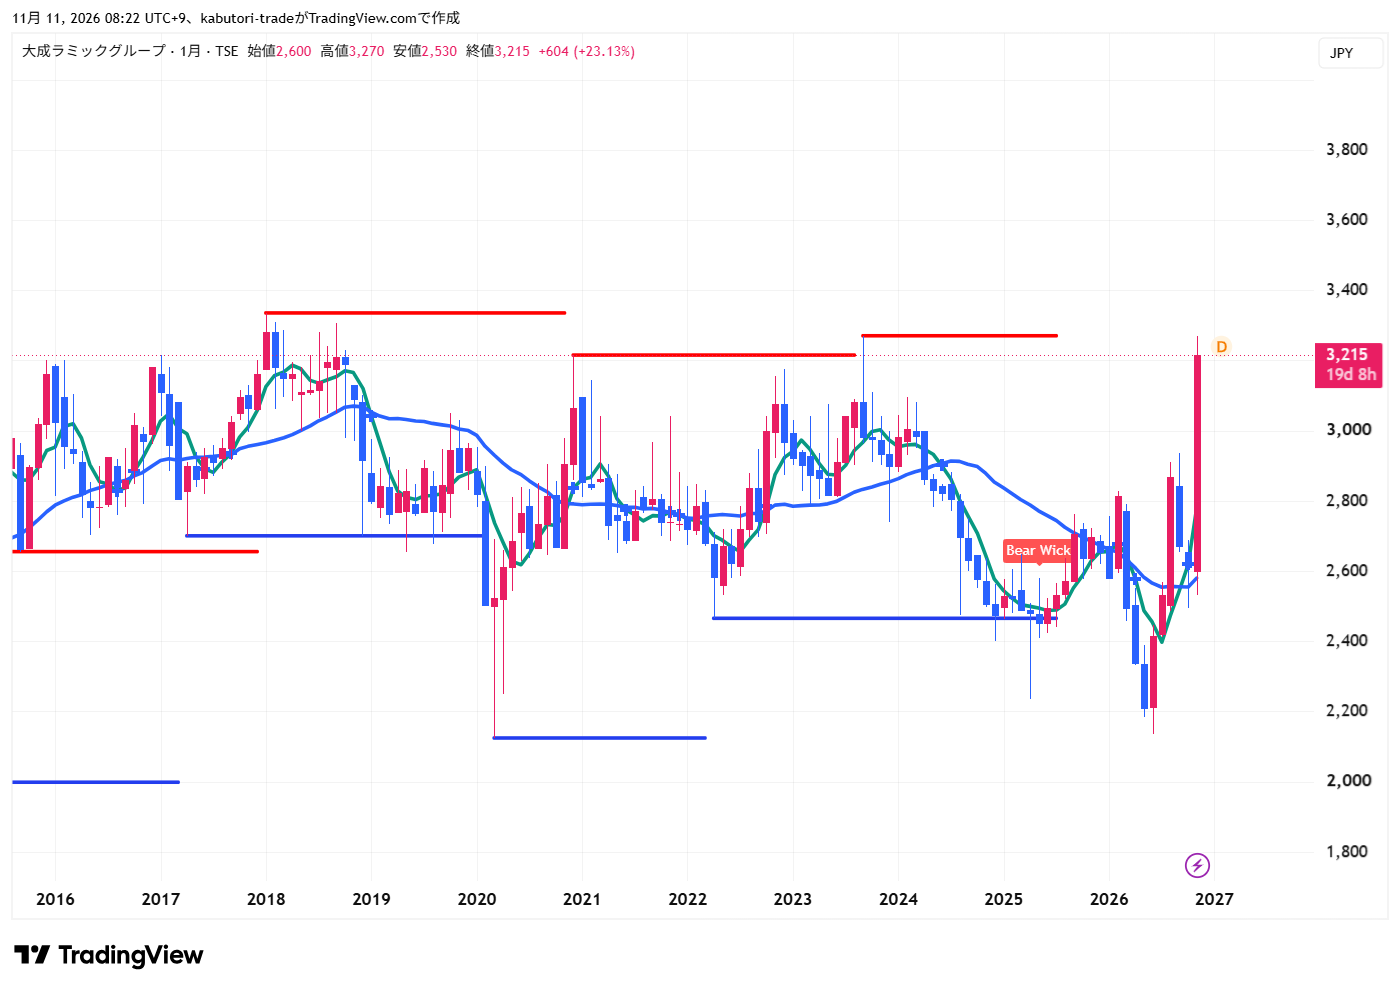
月足チャートでは、株価が2018年以降の最高値付近まで上昇していることが分かります。
長期的に見ても、かなり高い水準まで株価を戻してきました。ここまで上昇してきたことは評価できますが、同時に過去の高値圏に近づいている点にも注目したいところです。
日足だけでなく月足でも上昇の余地を確認できるため、短期的な値動きと長期的なトレンドの両方を意識しておきたいですね。
大成ラミックグループ(4994)の目標株価
現時点での目標株価は、4,942円~6,775円と想定しています。
- 目標期間: 3か月程度(次回決算発表まで)
- 注目ポイント:2018年以降の最高値を明確に突破できるか
投資判断のまとめ
特に評価しているのは次の5点です。
- 営業利益が前年同期比170.4%増
- 営業利益率が6.8%から15.3%に改善
- 通期営業利益の進捗率が62.1%
- 自己資本比率73.1%で財務が非常に健全
- 年間配当80円への増配
個人的には、エディオンのような季節需要に左右される小売企業と比べても、大成ラミックは食品包装という継続需要がある点が魅力です。