今回注目したいのは、猛暑によるエアコン需要の拡大です。夏場の厳しい暑さを背景に、エアコンなどの季節商品が販売を伸ばし、業績を押し上げる要因となっています。
売上高や営業利益の伸びはもちろん、今後も好調な業績を維持できるのか気になるところです。
そこで今回は、エディオンの決算内容を詳しく分析していきます。
猛暑による需要は今後も続くのか、利益成長の持続性はあるのか、財務状況や株主還元も確認しながら、今後の成長性と目標株価を考えていきます。
\ 株の分析に使っているチャートツールTradingView /
- 初心者でも直感的に使いやすいUI
- 高機能なテクニカル分析ツールが無料で利用可能
- PC・スマホ・タブレットでチャート分析が可能
- ソーシャル機能で他の投資家のアイデアを学べる
エディオンの決算内容
売上高の伸び以上に営業利益が大幅に増加していることです。さらに、通期業績の上方修正と増配も発表しており、業績・株主還元の両面でポジティブな内容です。
ただし、今回の好業績にはエアコンの買い替え需要や猛暑という季節要因があるため、来期以降も同じ利益成長が続くかは慎重に判断したいところです。
決算実績
特に注目したいのが営業利益です。
売上高は8.0%増加ですが、営業利益は73.0%増加しています。
営業利益率も前年同期の約3.58%から約5.73%へ改善しています。
なぜここまで利益が伸びたのか?
今回の好業績には、主に3つの要因があります。
① エアコン需要の大幅な増加
会社側の説明によると、4~5月の平均気温が平年より高く、エアコン商戦が例年より早く本格化しました。さらに、エアコンの「2027年問題」による買い替え需要も顕在化しています。
これは今回の業績を押し上げた大きな要因です。
② 住宅設備関連が堅調
新築市場が伸び悩む一方、リフォーム・リノベーション需要へのシフトが追い風になっています。
部品・部材の供給状況が改善したこともプラス材料です。
③ パソコンは不調
一方、情報通信機器(パソコン)は前年同期を大きく下回りました。
前年度の買い替え需要の反動減に加え、メモリ価格高騰の影響を受けています。つまり、全事業が好調というわけではありません。
それでもエアコンや住宅設備の伸びによって、全体として非常に強い決算になっています。
今後の成長材料
私が注目しているのは3つです。
① ヤマダホールディングスとの経営統合
2026年6月5日にヤマダホールディングスと持株会社方式による経営統合の基本合意書を締結。
両社は統合準備委員会を設置し、具体的な協議を進めています。
実現すれば、仕入れ・物流・店舗運営などでシナジーが期待できます。ただし、現時点では統合効果の具体的な利益貢献額は示されていません。
② 太陽光パネルのリサイクル事業
子会社が2026年5月からPVリサイクル工場の稼働を開始しています。
太陽光パネルの販売・施工から回収・再資源化までをグループ内で完結させる事業です。
2030年代半ばに懸念される太陽光パネルの大量廃棄問題を見据えた取り組みで、中長期的な成長材料になる可能性があります。
③ エアコンの買い替え需要
今回の業績を大きく押し上げた要因です。
今後も2027年問題に伴う買い替え需要がどの程度続くかが重要になります。ただし、猛暑による需要の前倒しがあった可能性には注意したいです。
TradingViewの分析と目標株価
日足チャート:決算後にギャップアップし、直近高値まで上昇
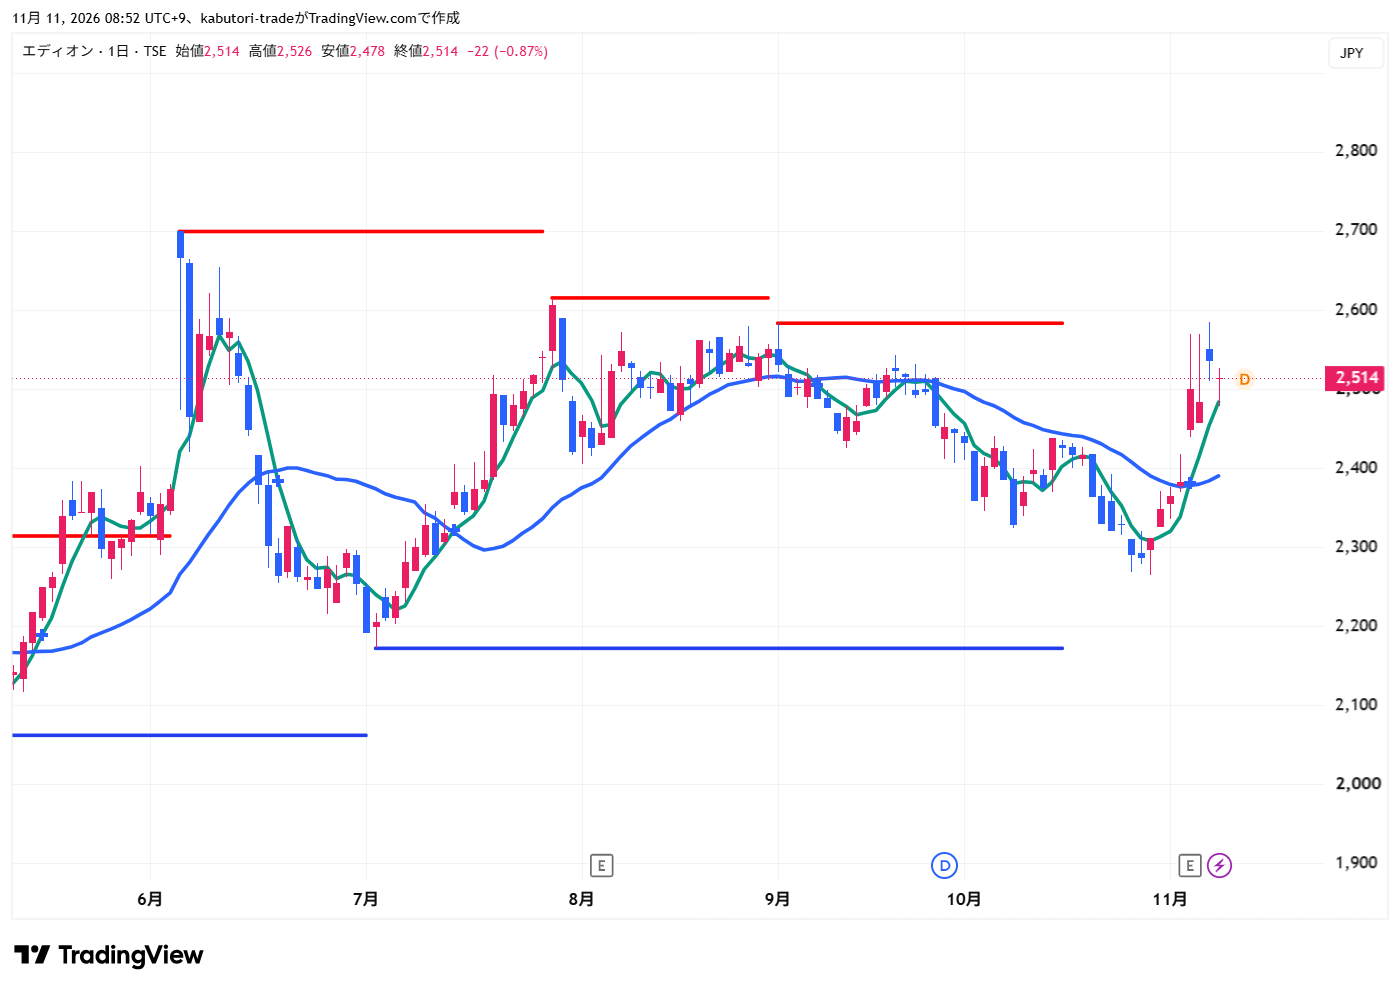
日足チャートを見ると、決算発表後に株価が大きくギャップアップし、一気に直近高値付近まで上昇しています。
今後は、直近高値を明確に突破できるかが重要なポイントです。高値を更新できれば、さらに上値を目指す展開も期待できます。
月足チャート:2023年から続く上昇トレンドを維持
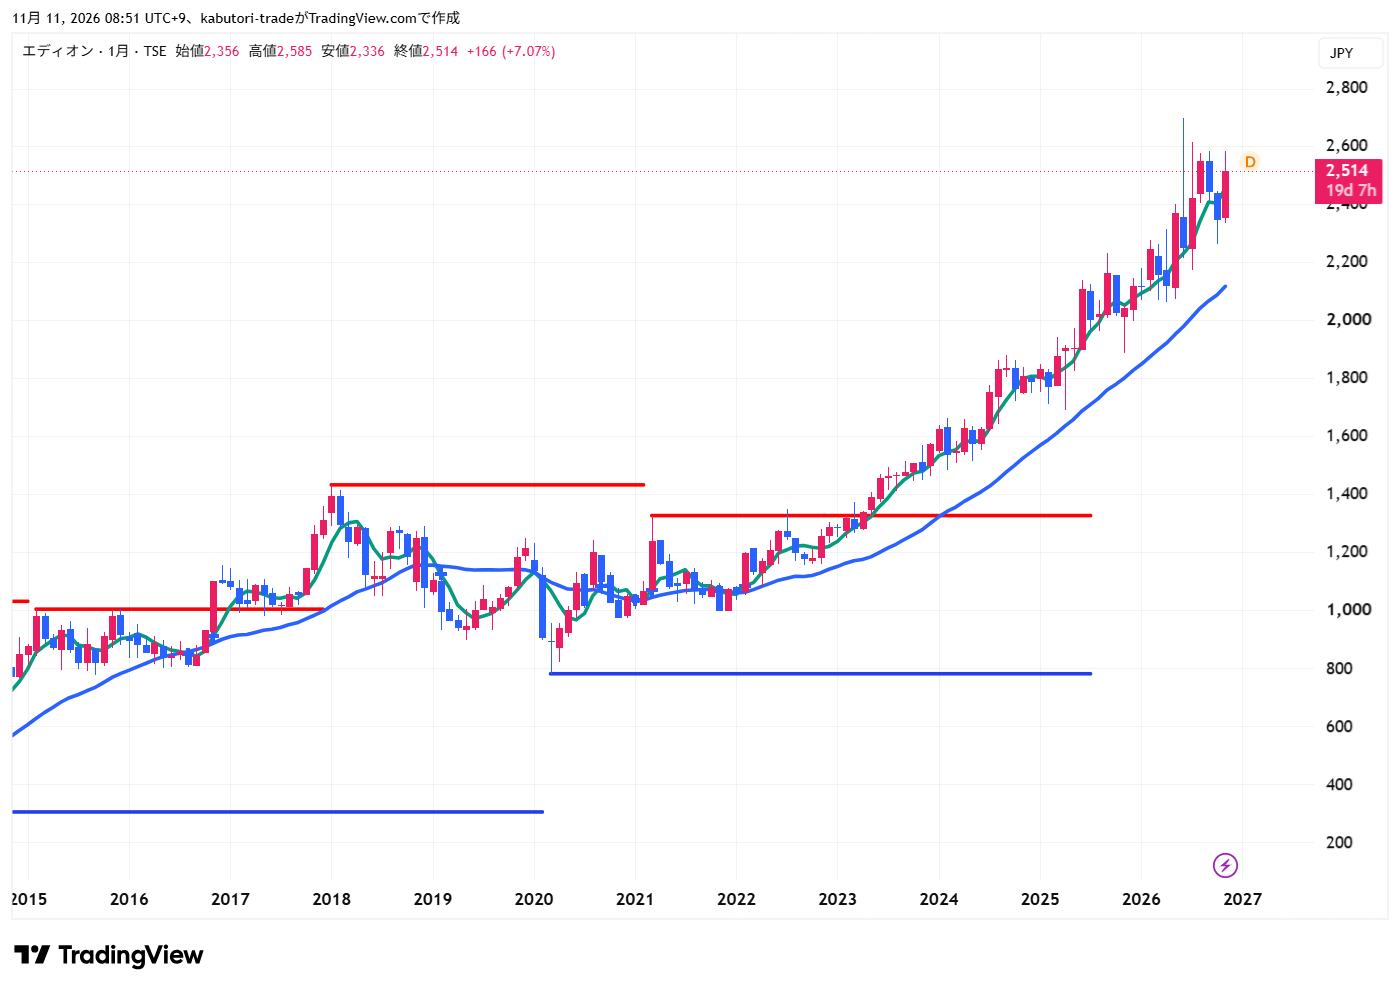
月足チャートでは、2023年から続く上昇トレンドを維持していることが分かります。
短期的な値動きだけでなく、長期的に見ても株価は上昇基調にあります。
今回の決算後の上昇によって、再び過去の最高値を更新できるかという局面に近づいてきました。
エディオン(2730)の目標株価
現時点での目標株価は、2,976円~3,233円と想定しています。
- 目標期間: 3か月程度(次回決算発表まで)
- 注目ポイント:直近高値を突破し、過去の最高値を更新できるか
投資判断のまとめ
エディオンは、猛暑によるエアコン需要の拡大が追い風となり、業績が好調に推移しています。
特に評価したいのは次の4点です。
- 営業利益が前年同期比73%増
- 通期営業利益を33.3%上方修正
- 年間配当を50円から65円に増配
- 50億円の自社株買いを発表
これだけ株主還元が強化されているのは好印象です。
今後の決算でエアコン需要の反動や利益率の変化をチェックしながら、目標株価に向けた上昇余地があるのか引き続き注目していきたいですね。